주간 판례·결정례 제1호
명의만 빌려준 사업자에게 나온 부가가치세
아는 사람의 부탁으로 사업자 명의를 빌려주는 일은 드물지 않습니다. 문제는 그 사업장에서 세금 문제가 생겼을 때입니다. 고지서는 이름이 적힌 사람에게 먼저 갑니다. 11월 3일 공개된 국세청 심사청구 결정은 명의만 빌려줬다는 주장이 어디서 막히는지를 보여 줍니다. 같은 주장으로 세금을 벗은 법원 판결과 나란히 놓고 보면 결론을 가른 것이 무엇인지 더 분명해집니다.
사건 개요
건설 현장에서 일하던 A씨는 2018년 5월 자기 이름으로 안전시설물 설치업 사업자등록을 했습니다. A씨는 현장에서 자신을 고용했던 C씨가 명의를 빌려 달라고 부탁했고 거절하기 어려웠다고 설명합니다. 그해 1기 부가가치세 신고에는 B업체에서 받은 세금계산서 4장 약 2억 2천만 원이 매입으로 들어갔습니다.
몇 년 뒤 세무서는 B업체를 조사해 실제 공사 없이 세금계산서만 끊어 주는 이른바 폭탄업체라고 결론 내렸습니다. 이에 따라 A씨 사업장이 공제받은 매입세액도 부인되었고 2026년 3월 A씨에게 가산세를 포함해 약 5,265만 원의 부가가치세가 고지되었습니다. 앞서 낸 과세전적부심사도 받아들여지지 않았습니다.
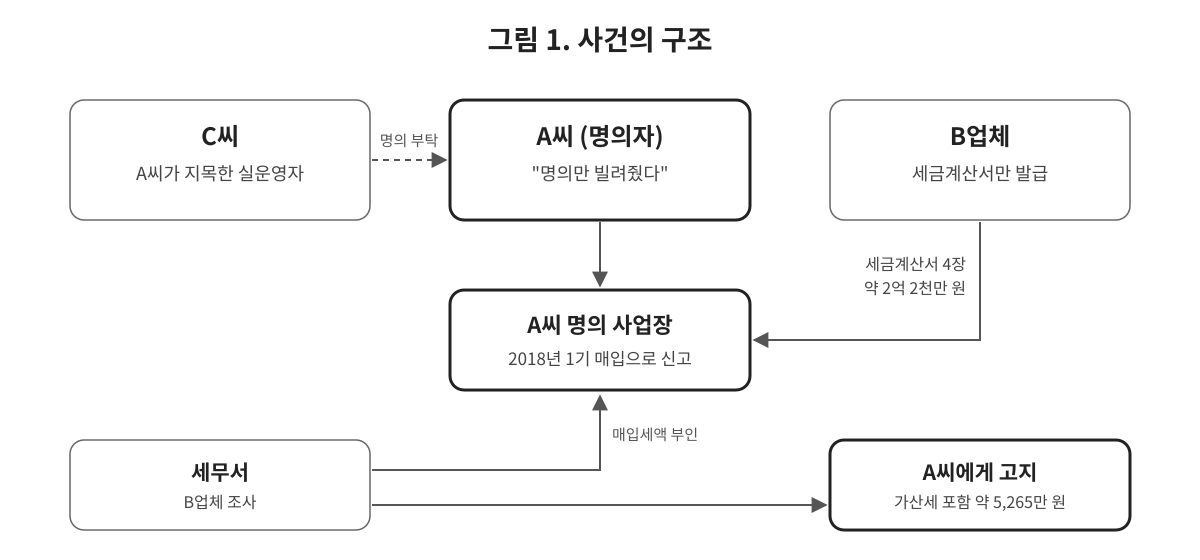
A씨는 심사청구에서 사업장은 C씨가 운영했고 자신은 돈과 거래에 전혀 관여하지 않았다고 주장했습니다. 실제로 C씨는 여러 명의로 업체를 만들어 허위 세금계산서를 주고받다가 형사처벌을 받은 인물이었고 A씨는 수사 단계에서부터 C씨를 실운영자로 지목해 왔습니다.
국세청의 판단
국세청은 A씨의 주장을 받아들이지 않았습니다. 사업자등록과 사업자등록증 재발급과 부가가치세 신고를 모두 A씨가 직접 했다는 점이 먼저 고려되었습니다. 더 결정적인 것은 계좌였습니다. 사업용 계좌에서 매달 1,000만 원 안팎이 급여로 나갔지만 A씨는 받은 사람이 누구인지 밝히지 못했습니다. A씨의 다른 계좌로 넘어간 1,700만 원의 쓰임도 설명하지 못했고 계좌에 대한 설명은 세 차례 바뀌었습니다. 국세청은 C씨가 다른 업체의 실운영자였다는 사실만으로 이 사업장까지 C씨의 것으로 볼 수는 없다고 판단했습니다.
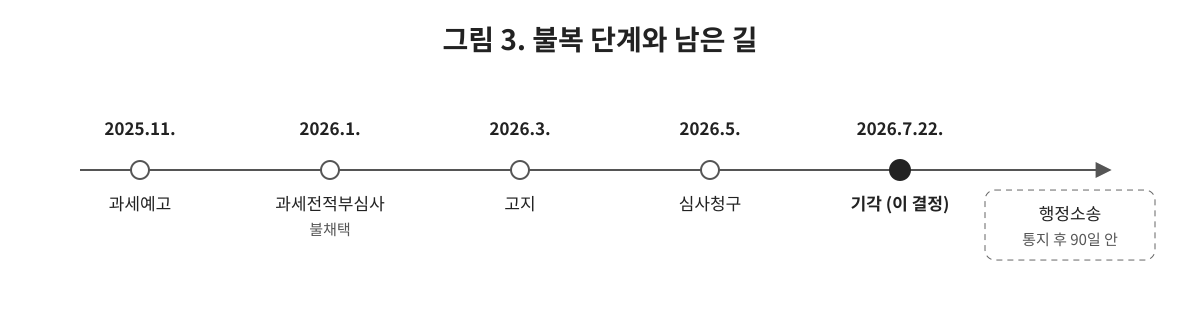
이번 결정은 국세청 심사 단계의 판단이어서 사건이 끝난 것은 아닙니다. A씨는 결정 통지를 받은 날부터 90일 안에 행정소송을 낼 수 있습니다. 소송에서 계좌 흐름이나 C씨 쪽 자료가 새로 나온다면 결론이 달라질 여지도 있습니다.
결론이 갈린 사건
같은 쟁점에서 명의자가 이긴 사건도 있습니다. 수원지방법원 2024구합73197 판결(2026년 2월 5일 선고 / 1심)에서는 인테리어 사업장 명의자가 명의만 빌려줬다는 주장을 인정받아 세금을 벗었습니다. 이 사건에서도 사업자등록 정정과 세금 신고는 모두 명의자 이름으로 되어 있었습니다. 법원은 남의 명의로 사업하면 서류가 명의자 이름으로 남는 것이 당연하므로 그것만으로 명의자를 실사업자로 볼 수는 없다고 보았습니다.
두 사건을 가른 것은 서류가 아니라 돈의 흐름과 제3자의 진술이었습니다. 수원 사건에서는 매출이 명의자 계좌에 들어오자마자 실운영자가 쓰던 계좌로 넘어간 기록이 255건 확인되었고 직원 급여도 그 계좌에서 나갔습니다. 직원 여러 명과 거래처 대표 3명이 실제 사장은 따로 있다는 확인서를 냈고 업무 지시가 담긴 메신저 대화와 법정 증언도 더해졌습니다. 반면 이번 사건의 A씨는 계좌의 돈이 누구에게 갔는지 보여 주지 못했고 오히려 자기 계좌로 돈이 넘어간 흔적이 남아 있었습니다.
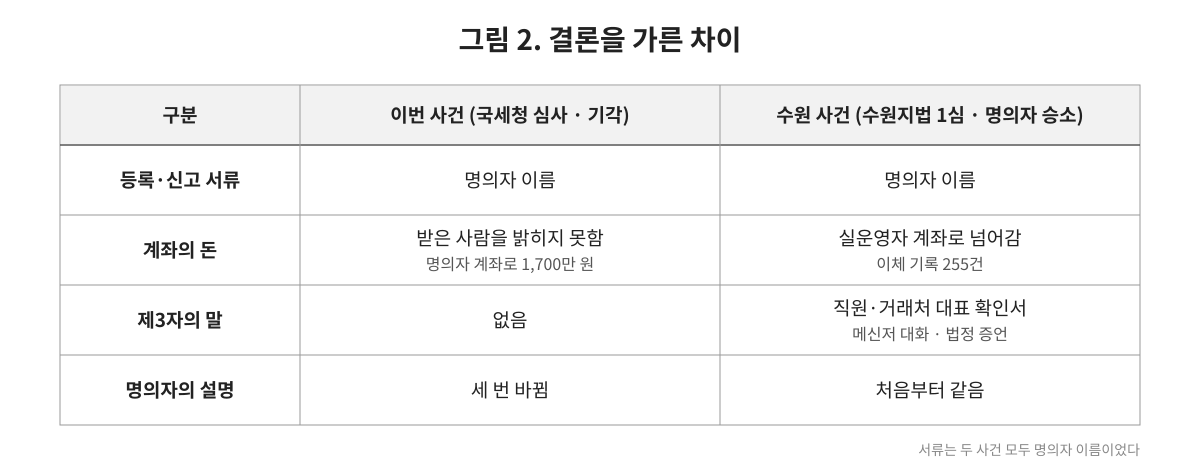
법원이 명의자에게 요구하는 증명의 문턱은 생각보다 높지 않습니다. 대법원 2011두9935 판결은 명의자가 실제 사업자인지 상당한 의문이 들 정도까지만 보여 주면 그다음 증명 부담은 과세관청으로 넘어간다고 봅니다. 그 문턱을 넘느냐는 세 가지에서 갈립니다. 사업용 계좌의 돈이 실제로 누구에게 들어갔는지와 직원이나 거래처처럼 이해관계 없는 사람들이 누구를 사장으로 알았는지와 명의자의 설명이 처음부터 끝까지 일관되는지입니다. A씨는 첫째와 셋째에서 특히 불리했습니다.
확인서의 개수가 결론을 정하는 것도 아닙니다. 서울행정법원 2024구합89122 판결(2026년 4월 16일 선고)은 작성자가 이미 사망한 뒤의 날짜로 된 확인서와 1년 가까이 연락이 끊겼던 사람의 확인서를 믿기 어렵다고 보았습니다. 증거는 개수보다 누가 언제 어떤 경위로 만들었는지가 더 중요합니다.
시사점
가장 확실한 대책은 명의를 빌려주지 않는 것입니다. 사정이 어떻든 세금은 일단 이름이 적힌 사람에게 나오고 그 뒤에 벗어나려면 명의자가 스스로 증거를 내야 합니다.
이미 명의를 빌려준 상태라면 기록이 곧 방어 수단입니다. 통장과 체크카드를 누구에게 넘겼는지와 매출이 어느 계좌로 빠져나가는지를 확인해 두고 실운영자와 주고받은 메시지와 급여를 받은 내역은 지우지 않고 보관해야 합니다. 과세예고통지를 받았다면 과세전적부심사 단계부터 같은 내용을 일관되게 설명하는 것이 중요합니다. 이번 사건처럼 설명이 바뀌면 그 자체가 불리한 사정으로 평가됩니다.
세금 외의 위험도 있습니다. 조세를 피할 목적으로 자기 명의 사용을 허락한 사람은 조세범 처벌법 제11조 제2항에 따라 1년 이하의 징역 또는 1천만 원 이하의 벌금에 처해질 수 있고 명의를 빌려 사업한 사람은 같은 조 제1항에 따라 2년 이하의 징역 또는 2천만 원 이하의 벌금으로 더 무겁게 처벌됩니다.
결정문만으로는 A씨가 정말 명의만 빌려준 사람이었는지 알 수 없습니다. 억울한 명의자였을 수도 있고 그렇지 않았을 수도 있습니다. 분명한 것은 그 주장을 받쳐 줄 기록이 없었다는 점입니다. 세법은 이름이 적힌 사람을 먼저 사업자로 보고 그렇지 않다는 사정은 명의자가 보여 주어야 합니다. 그래서 명의대여 사건에서 가장 먼저 확인할 것은 계약서도 진술서도 아닌 통장입니다. 매출이 들어온 뒤 누구 손으로 넘어갔는지가 보이면 다툴 길이 열리고 보이지 않으면 아무리 사정을 설명해도 받아들여지기 어렵습니다. 이번 사건과 수원 사건의 차이도 결국 거기에 있었습니다.
출처
1. 국세청 심사청구 심사-부가-2026-0031 (2026년 7월 22일 결정 / 2026년 11월 3일 국세법령정보시스템 공개)
원문 보기
2. 수원지방법원 2024구합73197 판결 (2026년 2월 5일 선고)
3. 서울행정법원 2024구합89122 판결 (2026년 4월 16일 선고)
4. 대법원 2014년 5월 16일 선고 2011두9935 판결
다음 호는 11월 16일(월)에 발행합니다.
다른 호